住宅購入を検討している方から、よくいただく質問のひとつが、
「住宅ローンの事前審査って、何社も受けて大丈夫ですか?」
というものです。
銀行によって金利や審査基準が違うため、できれば複数の金融機関を比較したい一方で、
「何社も審査すると住宅ローンに落ちやすくなるのでは?」
「信用情報に悪影響が出るのでは?」
と心配される方も多いと思います。
結論からいうと、住宅ローンの事前審査を複数の金融機関に申し込むこと自体は珍しいことではありません。
むしろ、住宅ローンでは金融機関によって審査結果や借入可能額、適用金利が異なるため、複数の金融機関を比較するメリットがあります。
ただし、闇雲に何社も申し込めばいいというわけではありません。
今回は、住宅ローンの事前審査を複数受けるメリットや注意点について解説します。
住宅ローンの事前審査とは?
住宅ローンの事前審査とは、物件を購入する前に、
「この方であれば、どのくらい住宅ローンを借りられそうか」
を金融機関が事前に確認する審査です。
主に、
・年収
・勤務先
・勤続年数
・年齢
・現在の借入状況
・返済履歴
・購入予定物件
・借入希望額
などをもとに審査されます。
不動産を購入する際には、気に入った物件が見つかってから初めて住宅ローンを考えるのではなく、物件探しと並行して事前審査を行っておくことをおすすめします。
事前審査は複数の銀行に申し込んでも大丈夫?
基本的には問題ありません。
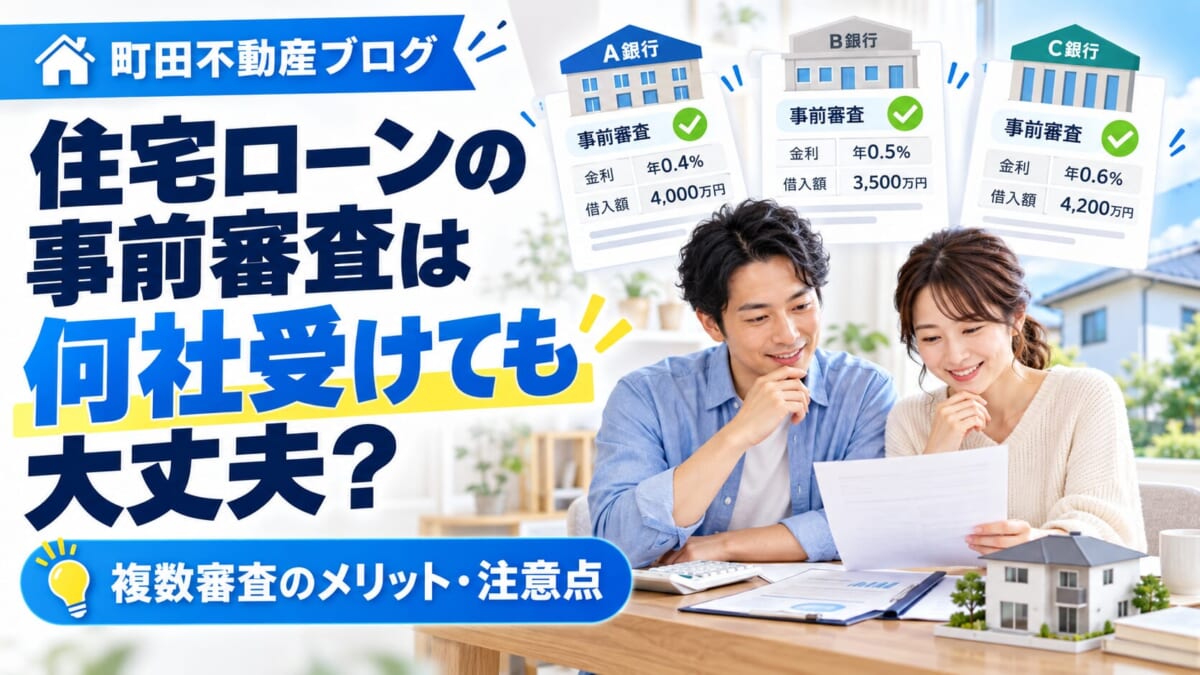
実際に住宅ローンを検討する際、2〜3社程度の金融機関に事前審査を申し込むことはよくあります。
なぜなら、住宅ローンはどこの銀行でも同じ結果になるわけではないからです。
例えば同じお客様でも、
A銀行:4,000万円まで承認
B銀行:4,500万円まで承認
C銀行:5,000万円まで承認
というように、結果が異なることがあります。
金利についても同様です。
同じ年収・同じ物件・同じ借入金額であっても、金融機関によって提示される条件が違う場合があります。
そのため、1社だけの結果を見て、
「自分はこの金額までしか借りられない」
と判断するのは早いケースもあります。
複数の銀行で事前審査をするメリット
①借入可能額を比較できる
金融機関によって住宅ローンの審査基準は異なります。
特に違いが出やすいのが、
・返済比率
・審査金利
・勤続年数
・他の借入の扱い
・収入合算
・借入期間
などです。
そのため、1社では希望額に届かなかったとしても、別の金融機関では希望額まで借りられる可能性があります。
②金利を比較できる
住宅ローンでは、金利が少し違うだけでも総返済額に大きな差が出ます。
例えば同じ5,000万円を借りる場合でも、金利が0.数%違えば、毎月の返済額や将来支払う利息は変わってきます。
住宅ローンは数十年間返済していくものです。
そのため、
「審査に通ったからこの銀行で決定」
ではなく、複数の条件を比較して選ぶことが大切です。
③銀行ごとの得意・不得意がある
住宅ローンには金融機関ごとに特徴があります。
例えば、
・会社員に強い
・自営業者に比較的柔軟
・勤続年数が短くても相談しやすい
・収入合算がしやすい
・長期間の住宅ローンに対応している
・他の借入がある場合でも相談できる
などです。
一つの金融機関で難しかったからといって、住宅ローンそのものが組めないとは限りません。
何社も申し込むと信用情報に悪影響がある?
ここを心配される方が非常に多いです。
住宅ローンの審査を行うと、金融機関が信用情報機関へ照会を行う場合があります。
そのため、
「住宅ローンの審査を受けたこと」
自体が一定期間、信用情報に記録される可能性があります。
ただし、住宅購入を検討している方が比較のために複数の金融機関で住宅ローン審査を行うことは特別珍しいことではありません。
2〜3社程度を比較するのであれば、必要以上に心配する必要はないでしょう。
一方で、短期間に10社、20社と闇雲に申し込むような進め方はおすすめしません。
重要なのは、
自分の条件に合いそうな金融機関を選んで審査すること
です。
「とりあえずネット銀行全部」はおすすめしない
最近ではスマートフォンから簡単に住宅ローンの事前審査を申し込める銀行も増えています。
そのため、
「とりあえず金利が安そうな銀行を全部申し込んでみよう」
と考える方もいらっしゃいます。
しかし、これはあまりおすすめしません。
住宅ローンは金利だけでなく、
・借入期間
・団体信用生命保険
・事務手数料
・繰上返済条件
・審査基準
・物件に対する評価
なども違います。
さらに、お客様の年収や勤務先、自己資金、他の借入状況などによって、相性の良い金融機関は変わります。
まずは条件を整理したうえで、候補を絞って審査する方が効率的です。
事前審査はいつやるべき?
おすすめは、本格的に物件を探し始めた段階です。
例えば、
「予算5,000万円以内で探しています」
という場合でも、本当に5,000万円借りられるのかが分からなければ、正確な予算を決められません。
また、気に入った物件が見つかった際に事前審査が済んでいないと、その間に他のお客様から購入申込みが入ってしまう可能性もあります。
特に人気物件や新築戸建てでは、数日の差で販売終了になるケースもあります。
そのため、
物件が決まる
↓
住宅ローンを考える
ではなく、
物件探しと住宅ローン審査を同時に進める
ことをおすすめします。
事前審査に通れば本審査も必ず通る?
ここも注意が必要です。
事前審査に通ったからといって、本審査も100%承認されるわけではありません。
本審査では、事前審査よりも詳しく、
・収入証明
・勤務状況
・健康状態
・購入物件
・信用情報
・申告内容
などが確認されます。
事前審査後に新たな借入をしたり、クレジットカードの支払いを延滞したりすると、本審査に影響する可能性もあります。
住宅購入が終わるまでは、新たなローンや大きな分割払いなどはできるだけ避けた方が安心です。
車のローンやカードローンがある場合は?
他の借入があるからといって、住宅ローンが必ず組めないわけではありません。
ただし、
・自動車ローン
・カードローン
・リボ払い
・スマートフォン端末の分割払い
・その他の借入
などは、住宅ローン審査に影響する場合があります。
住宅ローンでは、住宅ローンだけでなく既存の借入も含めて返済負担を確認するためです。
このような場合こそ、金融機関選びが重要になります。
自分で複数の銀行へ申し込む前に、不動産会社や住宅ローンに詳しい担当者へ相談してみるのも一つの方法です。
まとめ
住宅ローンの事前審査は、複数の金融機関に申し込むことができます。
むしろ、
・借入可能額
・適用金利
・借入期間
・団信
・審査条件
などを比較できるため、複数審査にはメリットがあります。
ただし、何社でも手当たり次第に申し込むのではなく、自分の条件に合った金融機関を2〜3社程度選んで比較するのがおすすめです。
また、一つの銀行で希望額に届かなかった場合でも、別の金融機関では違う結果になる可能性があります。
町田不動産では、物件のご紹介だけでなく、お客様の年収や勤務状況、自己資金、現在のお借入れなどを確認しながら、住宅ローンについても一緒にご提案しております。
「自分はいくらまで借りられる?」
「どこの銀行で事前審査をしたらいい?」
「他にローンがあるけど住宅ローンは組める?」
といった段階でも大丈夫です。
町田市で住宅購入をご検討の方は、お気軽に町田不動産までご相談ください。