

「家を4,000万円で売却できたら、4,000万円が手元に入る」
不動産売却を初めて経験する方の中には、このように考えている方もいらっしゃるのではないでしょうか。
しかし、実際には不動産の売却価格と、最終的に手元に残るお金は大きく異なります。
場合によっては、数千万円で売却できたにもかかわらず、手元にほとんどお金が残らないこともあります。
さらに、住宅ローンの残債や売却にかかる諸費用によっては、売却するために自己資金を用意しなければならないケースもあるのです。
今回は、町田市で不動産売却を専門に取り扱う株式会社町田不動産が、家を売却した際のお金の流れや、手元に残る金額を増やすためのポイントについて詳しく解説します。
1.家を売った金額がそのまま手元に残るわけではない!
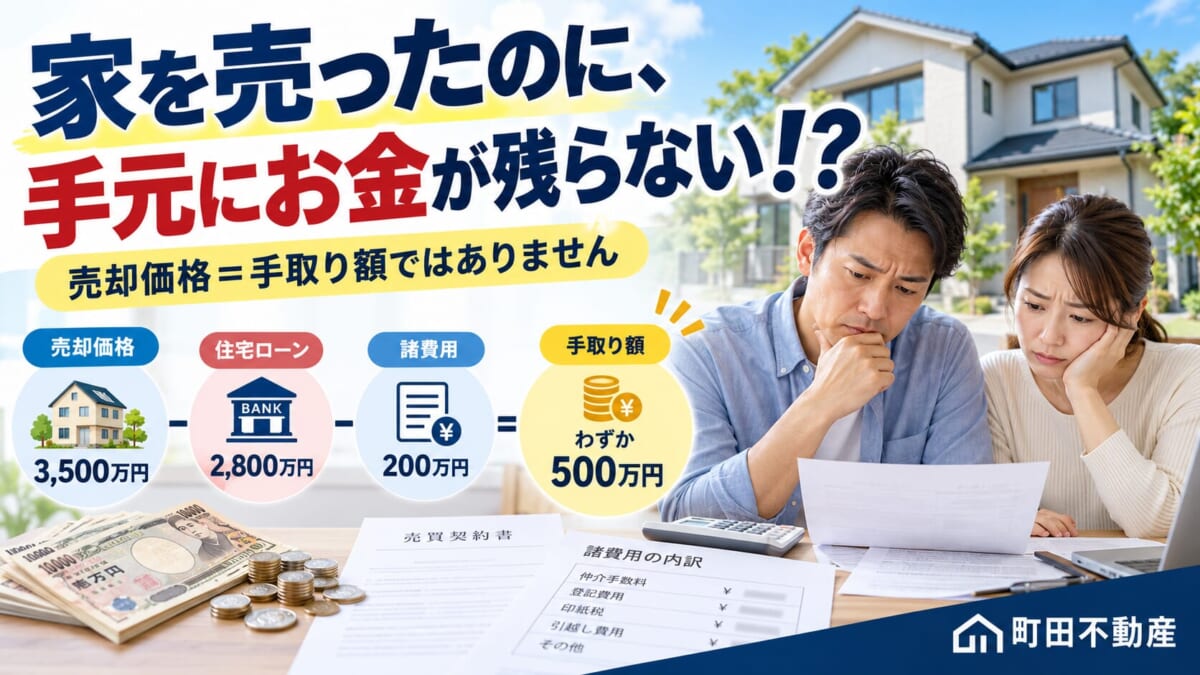
不動産売却で最初に知っておきたいのが、「売却価格=手取り金額」ではないということです。
例えば、住宅ローンを利用して購入した家を4,000万円で売却したとします。
4,000万円という金額だけを見ると、大きなお金が手に入るように感じるかもしれません。
しかし、売却時には住宅ローンの残債を返済する必要があるほか、不動産会社への仲介手数料や登記費用など、さまざまな諸費用が発生します。
基本的な計算式は以下のとおりです。
手取り金額=売却価格-住宅ローン残債-売却諸費用-税金等
つまり、売却価格が高くても住宅ローンが多く残っていたり、諸費用が大きかったりすると、手元に残るお金は少なくなるのです。
2.実際に4,000万円で家を売却した場合、いくら残る?
具体的な数字を使って確認してみましょう。
例えば、町田市内にある一戸建てを4,000万円で売却したケースを想定します。
【売却条件】
-
不動産売却価格:4,000万円
-
住宅ローン残債:3,700万円
-
仲介手数料:約138万6,000円
-
その他諸費用:20万円
この場合、最終的に手元に残るお金は次のようになります。
4,000万円-3,700万円-138万6,000円-20万円
=141万4,000円
なんと、4,000万円で家を売却しても、手元に残るお金は約141万円という計算になります。
※仲介手数料は通常の法定上限額を適用した場合の一例です。その他諸費用は仮定の金額であり、譲渡所得税等は含めていません。
さらに、引っ越し費用や新居の購入費用なども考えると、実際に自由に使えるお金はもっと少なくなる可能性があります。
不動産売却では、売却価格だけでなく、「最終的にいくら残るのか」まで確認することが非常に重要です。
3.住宅ローンが残っている家でも売却できる?
住宅ローンの返済中でも、家を売却することは可能です。
ただし、通常の不動産売却では、物件に設定されている抵当権を抹消して買主へ引き渡す必要があります。
そのため、原則として売却代金や自己資金などを使い、住宅ローンを完済しなければなりません。
例えば、住宅ローン残債が3,000万円で、家が4,000万円で売れる場合には、売却代金から住宅ローンを返済できます。
一方、住宅ローン残債が4,200万円で、売却価格が4,000万円だった場合にはどうでしょうか。
このケースでは、売却代金だけでは住宅ローンを完済できません。
差額の200万円に加えて、仲介手数料などの売却諸費用も必要になります。
このように、住宅ローンの残高が売却価格を上回っている状態を「オーバーローン」といいます。
オーバーローンであっても、自己資金を用意する方法や、金融機関と相談する方法などによって売却できる場合があります。
ただし、金融機関の承諾なしに抵当権を抹消できるわけではありません。
住宅ローンが多く残っている方は、売却活動を始める前に、不動産会社へ相談することをおすすめします。
4.家を売却するときにかかる主な費用とは?
家を売却する際には、住宅ローンの返済以外にも費用が発生します。
代表的なものを紹介します。
① 仲介手数料
不動産会社に売却を依頼し、売買契約が成立した際に発生する成功報酬です。
売買価格が400万円を超える一般的な取引では、仲介手数料の法定上限額は、原則として以下の計算式で求められます。
売却価格×3%+6万円+消費税
例えば、4,000万円の不動産を売却した場合、仲介手数料の上限額は138万6,000円です。
決して小さな金額ではありません。
なお、こちらはあくまで上限額であり、必ず上限いっぱいまで支払わなければならないものではありません。
② 印紙税
紙の不動産売買契約書を作成する際には、契約金額に応じた印紙税がかかります。
税額は契約金額や適用される軽減措置によって異なります。
③ 抵当権抹消費用
住宅ローンを完済し、抵当権を抹消する際には、登録免許税や司法書士への報酬などが発生する場合があります。
④ その他の費用
物件の状況によっては、以下のような費用がかかることもあります。
-
土地の測量費用
-
建物の解体費用
-
不用品の撤去費用
-
ハウスクリーニング費用
-
引っ越し費用