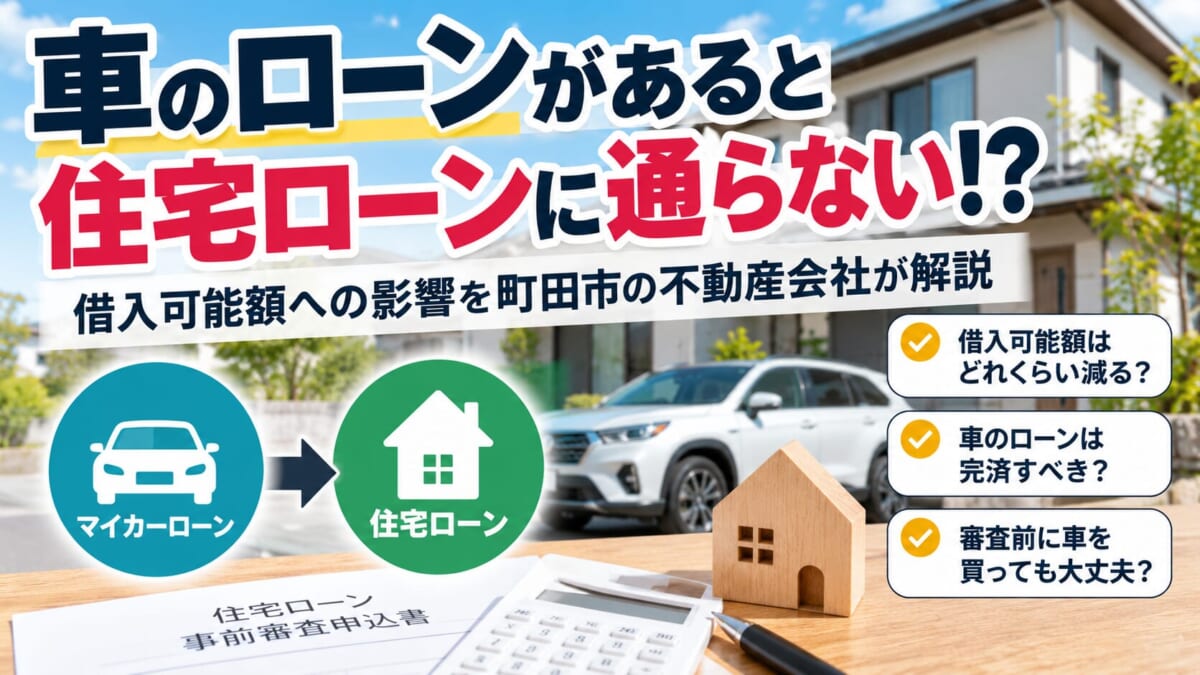
車のローンがあると住宅ローンに通らない!?借入可能額への影響を町田市の不動産会社が解説

2026.10.27

  • blog

「車のローンが残っているけれど、住宅ローンは組める?」

「マイカーローンがあると、家を買うときに不利になる?」

「住宅ローンを組む前に、車のローンは完済した方がいい?」

マイホームの購入を検討されている方から、このようなご相談をいただくことがあります。

特に町田市では、通勤やお子様の送迎、日常のお買い物などで車を利用されるご家庭も多く、車のローンを返済しながら住宅購入を検討されている方もいらっしゃいます。

実は、車のローンが残っていると、住宅ローンの借入可能額に大きく影響する場合があります。

今回は、町田市を中心に不動産売買をお手伝いしている株式会社町田不動産が、車のローンと住宅ローンの関係についてわかりやすく解説します。

1.車のローンがあっても住宅ローンは組める?

結論から申し上げると、車のローンが残っていても住宅ローンを組むことは可能です。

車のローンがあるという理由だけで、必ず住宅ローンの審査に落ちるわけではありません。

ただし、金融機関は住宅ローンの審査をする際、年収や勤務先、勤続年数などに加えて、現在の借入状況も確認します。

例えば、次のような借入れです。

  • 自動車ローン(マイカーローン)

  • カードローン

  • クレジットカードのリボ払い

  • ショッピングローン

  • 教育ローン

  • その他の借入れ

これらの返済が残っている場合、住宅ローンの返済と合わせて無理なく支払えるかどうかが審査されます。

つまり、車のローンがあること自体よりも、毎月いくら返済しているのかが重要になるのです。

2.住宅ローン審査で重要な「返済比率」とは?

住宅ローンの審査では「返済比率(返済負担率)」という考え方があります。

これは、年収に対して年間のローン返済額がどれくらいの割合を占めるかを示すものです。

計算方法は次のとおりです。

返済比率=年間のローン返済額 ÷ 年収 × 100

例えば、年収600万円の方が年間180万円を返済する場合、返済比率は30%となります。

ここで注意したいのが、住宅ローンだけでなく、車のローンなども返済比率に含まれることです。

例えば、住宅金融支援機構の「フラット35」では、総返済負担率について次の基準が設けられています。

  • 年収400万円未満:30%以下

  • 年収400万円以上:35%以下

※金融機関や住宅ローン商品によって審査基準は異なります。

車のローンがある場合、その返済額も含めて審査されるため、住宅ローンに充てられる返済額が少なくなる可能性があります。

3.車のローンが月3万円あると借入可能額はいくら減る?

ここで、具体的な数字を使って考えてみましょう。

例えば、次の条件で住宅ローンを検討している方がいるとします。

【住宅ローンの試算条件】

  • 年収:600万円

  • 返済比率の上限:35%

  • 借入期間:35年間

  • 試算金利:年2.0%

  • 元利均等返済・ボーナス返済なし

※返済比率35%と金利2.0%は比較のための仮定です。実際の審査金利や借入可能額は金融機関によって異なります。

車のローンがない場合

年収600万円に対して返済比率35%の場合、年間返済額の上限は210万円です。

毎月に換算すると17万5,000円となります。

この条件で試算すると、住宅ローンの借入可能額は約5,280万円です。

車のローンが月3万円ある場合

一方、車のローンを毎月3万円返済している場合はどうでしょうか。

年間36万円の返済がすでに発生しているため、住宅ローンに充てられる年間返済額は174万円となります。

毎月に換算すると14万5,000円です。

同じ条件で試算すると、住宅ローンの借入可能額は約4,370万円となります。

つまり、車のローンが月3万円あるだけで、借入可能額に約900万円もの差が生じる計算になります。

もちろん、これは一定の条件によるシミュレーションであり、実際の審査結果を保証するものではありません。

しかし、車のローンが住宅ローンに与える影響の大きさをイメージしていただけるのではないでしょうか。

4.車のローンは完済した方がいい?

住宅ローンの借入可能額を増やしたい場合、車のローンを完済することは有効な方法の一つです。

車のローンを完済すれば、その分だけ毎月の返済負担が減るため、住宅ローン審査で有利になる可能性があります。

ただし、必ずしも完済することが正解とは限りません。

例えば、車のローン残高が200万円あり、手元の貯金が300万円だったとします。

この場合、200万円を完済すると残る貯金は100万円です。

住宅購入時には、登記費用や住宅ローンの事務手数料、火災保険料など、さまざまな諸費用が発生します。

さらに、引っ越し費用や新しい家具・家電の購入費用なども必要になるかもしれません。

車のローンを完済した結果、住宅購入に必要な現金が不足してしまう可能性もあるのです。

そのため、車のローンを完済するかどうかは、住宅ローンの審査結果や自己資金とのバランスを考えて判断することが大切です。

5.車のローンを隠して住宅ローン審査はできる?

「車のローンくらいなら申告しなくてもわからないのでは?」

そう考える方もいらっしゃるかもしれません。

しかし、住宅ローン審査では、金融機関が信用情報機関に登録されている借入状況や返済履歴などを確認します。

信用情報には、ローン契約や返済状況などが登録されているため、車のローンが確認される可能性があります。

申込時に他の借入れについて申告を求められた場合は、正確に伝える必要があります。

また、車のローンを滞納したことがある場合は、その返済履歴が住宅ローン審査に影響する可能性もあります。

現在は延滞なく返済していても、過去の返済状況などによって審査結果が変わる場合があります。

住宅ローンを申し込む際には、現在の借入状況を正確に把握しておきましょう。

6.住宅ローンの審査前に車を買っても大丈夫?

これから住宅購入を検討されている方に、特に気をつけていただきたいことがあります。

それは、住宅ローンの審査前や審査中に、新しく車のローンを組むことです。

例えば、住宅ローンの仮審査で4,500万円の承認を得ていたとしても、その後に車のローンを新たに契約すると、返済比率が変わる可能性があります。

その結果、本審査で借入希望額が減額されたり、条件によっては承認が得られなかったりすることも考えられます。

また、住宅ローンの本審査に通過した後であっても、融資実行前に新しい借入れを行うことは慎重に判断する必要があります。

住宅ローンの審査を進めている間は、車の購入や新たな借入れをする前に、金融機関へ確認することをおすすめします。

7.町田市で住宅購入をするなら、物件探しと住宅ローン相談を一緒に

町田市で新築戸建てや中古住宅を探す場合、住宅ローンの借入可能額を事前に把握しておくことは非常に重要です。

特に車を所有しているご家庭では、車のローンだけでなく、駐車場代やガソリン代、保険料、車検費用なども含めて、購入後の生活費を考える必要があります。

住宅ローンの審査で借入可能な金額と、無理なく返済できる金額は必ずしも同じではありません。

また、同じ年収や借入状況でも、金融機関によって審査基準が異なるため、結果に違いが出ることもあります。

町田不動産では、物件のご紹介だけでなく、住宅ローンについてのご相談も承っております。

車のローンが残っている場合でも、現在の借入状況や自己資金などを踏まえながら、住宅購入に向けた資金計画をご提案いたします。

まとめ|車のローンがあってもマイホーム購入を諦める必要はありません

車のローンが残っていても、住宅ローンを組むことは可能です。

ただし、毎月の車のローン返済額によっては、住宅ローンの借入可能額が大きく減少する場合があります。

大切なのは、住宅ローンの審査を受ける前に、ご自身の借入状況を把握することです。

車のローンを完済した方がよいのか、それとも手元の現金を残しておいた方がよいのかは、それぞれのご家庭によって異なります。

まずは無理のない資金計画を立てることから始めましょう。

町田市の住宅購入・住宅ローン相談は町田不動産へ

株式会社町田不動産では、町田市を中心に新築戸建て・中古戸建て・マンション・土地の購入をお手伝いしております。

「車のローンがあるけれど住宅ローンに通る?」

「自分の年収でいくらまで借りられる?」

「他の借入れがあるけれど家を購入したい」

このようなご相談もお気軽にお問い合わせください。

住宅ローンに不安がある方も、まずは現在の状況をお聞かせください。

町田市でのマイホーム購入は、地域密着の町田不動産にお任せください。